ウイスキー投資の仕組みとリスク:ボトル・カスク・ファンドの実態と始め方の注意点
「ウイスキー投資」と呼ばれるボトル・カスク・ファンドの売買は金融商品ではなく、値上がりも元本も保証されない。始め方を購入・保管・売却の実務として整理し、手数料や販売免許、2024年春以降の価格動向まで事実ベースで解説する。
本記事にはアフィリエイト広告(プロモーション)が含まれます。 掲載している商品の価格・在庫は変動するため、最新の情報は各販売サイトでご確認ください。
「ウイスキー投資」とは、ボトルや樽(カスク)、またはファンドと呼ばれる仕組みを通じてウイスキーを購入し、将来値上がりしたら売却して利益を得ようとする行為を指します。ただし、最初に確認しておくべき前提があります。これは株式や投資信託のような金融商品への投資ではなく、実物の売買です。値上がり、買取、元本のいずれについても保証はなく、金融商品取引法に基づく投資家保護(業者の登録制度や分別管理、損失補償の仕組み)の対象でもありません。しかもジャパニーズウイスキーの二次価格は、2024年春に多くの銘柄がピークを付け、その後は下落や横ばいに転じたものが目立ちます。本記事では「値上がりを狙う手順」ではなく、3つの対象の仕組みと、購入・保管・売却の実務、その過程でかかる費用とリスクを、確認できる事実の範囲で整理します。
ウイスキー投資とは何か:金融商品ではないという前提
ウイスキー投資と呼ばれる行為の実体は、ボトルや樽(原酒)という実物の売買です。流れ自体は単純です。
- 購入: 銘柄や樽を選び、購入します。この時点で手元にあるのは「飲み物」または「原酒」です。
- 保管: 売却までの間、保管します。なお、ボトル詰めされたウイスキーは瓶の中で熟成が進みません。「保管すれば熟成して価値が上がる」という説明は、ボトルについては成り立ちません。樽の原酒は熟成が進む一方で、蒸発によって量が減り続け、保管料などの費用もかかります。
- 売却: 買い手が付けば売却できます。ただし、買い手が付くことと、希望価格で売れることのどちらも保証されません。
なぜ注目されたのか
2010年代から2020年代初めにかけて、供給量の限られた長期熟成品を中心に、一部の銘柄の二次価格が大きく上昇しました。終売品や限定品に小売価格を上回る二次価格が付いたことが、「値上がりする資産」という見方を広げた背景です。「飲める資産」「インフレに強い実物資産」と語られることもありますが、価格が下がっても自分で飲めることは「損をしない」という意味ではありませんし、インフレ対策として機能する保証もありません。
現在の局面:2024年春以降の調整
過去の上昇がそのまま続いているわけではありません。落札データの集計では、山崎18年の取引価格は2024年4月の約13万6,000円をピークに、2025年1月には約9万8,000円まで下がりました。財務省の貿易統計でも、国産ウイスキーの輸出額は2022年がピークで、中国向けの減少が2024年春以降の価格調整の一因になっています。「ジャパニーズウイスキーなら何でも上がる」という局面は終わったと見るのが実情に合っています。
3つの対象と、それぞれの仕組みと注意点
ウイスキー投資の対象は、主にボトル、カスク(樽)、ファンドの3つに分けられます。仕組みも、抱えるリスクも大きく異なります。
ボトル売買
個別のボトルを購入し、将来の売却を考える方法です。1本単位で買えるため金額の調整がしやすく、仕組みは3つの中で最も単純です。その分、値上がりを前提にすると見誤りやすい方法でもあります。
- 購入経路: 正規販売店や実績のある酒販店、買取・販売業者から買うことが基本です。購入時の領収書、箱、冊子などの付属品は売却時の査定材料になるため、記録は残しておきます。
- 価格の見方: 買いやすい価格帯のボトルほど供給量も多く、二次価格は付きにくい傾向があります。すでに定価を大きく上回る二次価格で購入する場合、その差額がそのまま損失の幅になります。
- 偽物のリスク: 人気銘柄の高額ボトルでは、空き瓶に別の酒を詰め替えたものや、ラベル・封緘を偽造したものが流通しています。出所の確かでない高額品ほど注意が必要です。
「始め方」を実務として整理するなら、購入先の確認、購入記録の保管、後述する保管と売却の手続きが中心になります。値上がりする銘柄を当てる手順ではありません。
カスク(樽)投資
蒸留所や販売業者から、原酒の入った樽(または原酒に関する権利)を買い取る方式です。実態は金融商品ではなく原酒の売買契約であり、金融商品取引法に基づく業者の登録制度や分別管理の対象外です。
- 費用は購入価格だけではない: 保管料、保険料、将来のボトリング費、瓶詰め時にかかる酒税・消費税などが別途必要になるのが一般的です。熟成中も原酒は蒸発で年2%前後ずつ減っていきます(エンジェルズシェア)。
- 価格の実例: ガイアフロー静岡蒸溜所の「静岡プライベートカスク 2025」では、バレル(180リットル)1樽が税抜138万円〜183万円で募集され、最長7年間の保管料と保険料が価格に含まれていました。このプログラムの出口は、期間内にボトリングを申し込んで自分のウイスキーとして引き取ることです。公式プログラムの多くは、転売益ではなく「将来自分のウイスキーを飲む」ことを主眼に設計されています。
- 出口が限られる: 最終的な出口はボトリングして自分で飲むことが基本になるケースも少なくありません。業者の買取制度がある場合も、査定額は保証されません。
- 詐欺への注意: 実在しない樽の販売や、所有権の証明が曖昧なまま勧誘する手口が海外で問題になっています。英国のロンドン市警察によると、2023年にアルコール投資に関する詐欺の報告が89件あり、被害額は300万ポンドを超えました(出典:City of London Police の注意喚起)。契約前に、原酒を特定できる書類(蒸留所名、樽番号、詰め日、貯蔵場所)、所有を証明する書類、費用の内訳、出口の条件が契約書に明記されているかを確認してください。
ウイスキーファンド
複数の出資者から集めた資金で、専門家がウイスキーを売買し、利益の分配を目指す仕組みです。海外では私募の形で組成される例がありますが、日本で個人向けに広く提供されている「ウイスキーファンド」を金融商品として確認できる例は乏しく、実態の分からない勧誘型のスキームと混在しているのが現状です。
- 登録の確認が先: 日本国内で不特定多数から出資を募る行為は、原則として金融商品取引法の登録が必要です。運用者の実在や実績、保有資産の実在、登録の有無を確認できない相手への出資は避けるべきです。
- 「専門家が運用するから安心」には根拠がない: 売買の判断も売却のタイミングも運用者次第で、保有ボトルの評価額は運用者の査定に依存します。公開市場での裏付けを取りにくい構造です。
- 手数料と解約条件: 運用報酬などの費用が差し引かれ、解約の可否や条件も契約次第です。「配当が得られる」「安定したリターンが見込める」といった勧誘は、消費者庁と国民生活センターが繰り返し注意喚起している投資勧誘トラブルの典型です(国民生活センター「儲け話に関するトラブルにご注意!」)。
旧来の解説では、ファンドは「証券会社などを通じて申し込む」対象のように書かれることがありますが、国内の証券会社で一般の投資信託のように買えるウイスキーファンドは確認できません。この方法は「選択肢」としてではなく、「勧誘を受けたら登録と実在を確認する対象」として扱うのが実情に合っています。
購入・保管・売却の実務と費用
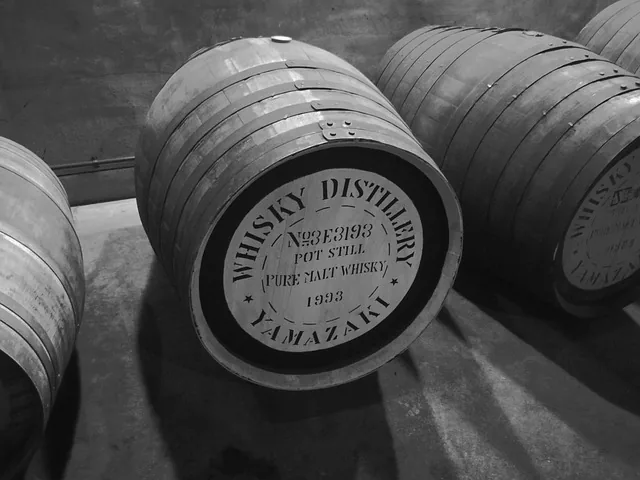
保管の実務
ウイスキーは蒸留酒のため、ワインのような厳密な温度管理は一般に不要とされます。ただし「劣化しない」わけではありません。直射日光や大きな温度変化は液質を傷め、立てて保管してもコルクは少しずつ乾燥し、長期では液面低下が進みます。二次市場では液面の位置やラベル・箱の状態が査定に直接響くため、保管状態の差はそのまま売却価格の差になります。保管の目的は「育てる」ことではなく「状態を落とさない」ことです。高額なボトルを複数保管する場合は、鍵付きの保管場所など防犯面も含めて考えます。
売却時の実務:手数料と、買値と売値の差
- 売却先の候補: 買取店、オークション、フリマアプリなどがあります。買取店はその場で現金化できる代わりに、提示額は小売の販売価格から利益と在庫リスクを差し引いた水準です。オークションやフリマアプリでは、出品・落札の手数料と送料が差し引かれ、そもそも落札されないこともあります。
- 買値と売値の差: 「買った価格」は小売価格、「売れる価格」は買取価格や落札価格であり、この2つは別物です。購入した時点ですでにこの差が存在します。売却を考えるときは、手数料などを差し引いた手取りで見る必要があります。
- 酒類販売業免許: 自分のコレクションを一度手放すことと、反復継続して販売し利益を得ることでは、法的な位置づけが異なります。後者は酒類販売業免許が必要な「販売業」に当たる場合があり、無免許での販売は酒税法違反になり得ます。継続的な売買を前提にする場合は、事前に免許の要否を確認してください。
- 税務: 売却で利益が出た場合は、譲渡所得として課税対象になることがあります。金額が大きい場合は、税務署や税理士に確認しておくと安心です。
銘柄の価格について確認できること
銘柄選びで確認できるのは、過去の落札・買取の実績(時点つき)、メーカーの定価と改定履歴、供給が続くかどうか(現行品か終売品か、限定生産かどうか)といった事実までです。将来の価格を当てる方法はありません。
定価と二次価格は別々に動く
山崎は年数によって動きが分かれました。山崎18年の二次価格は前述のとおり2024年春をピークに下がった一方、山崎25年ではメーカーの定価が上がり続けています(2024年4月に税別36万円、2026年4月には税別41万5,000円・税込45万6,500円に改定)。ただし山崎25年の二次市場の買取価格は2022年ごろのピークからは下がっており、2026年11月時点の買取店の中央値は約81万円です。「定価は上昇、二次価格はピークアウト」というのが現在の構図です。
記録的な落札価格は例外
マッカランでは、1926年蒸留のボトルが2023年にサザビーズで約218万ポンド(当時の世界記録)で落札されました。ただし、これは美術品級の一点物の記録であり、通常流通するボトルの価格動向を示す数字ではありません。報道される高額落札は例外的な事例が中心で、同じ蒸留所の定番品とは価格の付き方がまったく異なります。
限定品・新興銘柄の見方
限定生産であることは、価格が上がる条件のひとつにはなっても、保証にはなりません。発売直後に二次価格が付いても、その後に下がる限定品は珍しくありません。新興蒸留所のボトルも同様で、話題性と実際の需要は別物です。「熟成年数が長いほど価値が高い」という単純な関係もなく、銘柄の人気と市場全体の局面で価格は決まります。
まとめ
ウイスキー投資と呼ばれる行為は、金融商品への投資ではなく実物の売買であり、値上がりも買取も元本も保証されません。二次価格は2024年春に多くのジャパニーズ銘柄でピークを付け、その後は銘柄ごとに明暗が分かれているのが実情です。ボトル、カスク、ファンドのいずれでも、確認すべき順番は同じです。まず「価格が下がっても困らない金額か」、次に「最後は自分で飲んで楽しめる内容か」、そして「価格の根拠が、時点の分かる公表データで確認できるか」。売却時の手数料や買値と売値の差、反復継続販売に伴う酒類販売業免許の問題も含めて、この前提を満たさない買い方は、投資ではなく投機に近くなります。
この記事で紹介した銘柄
20歳未満の飲酒は法律で禁止されています。 妊娠中・授乳期の飲酒は、胎児・乳児の発育に影響するおそれがあります。 お酒は適量を楽しみ、飲酒運転は絶対におやめください。